
Votre panier est vide.
Visitez la boutique
Comment structurer une allocation gemologique
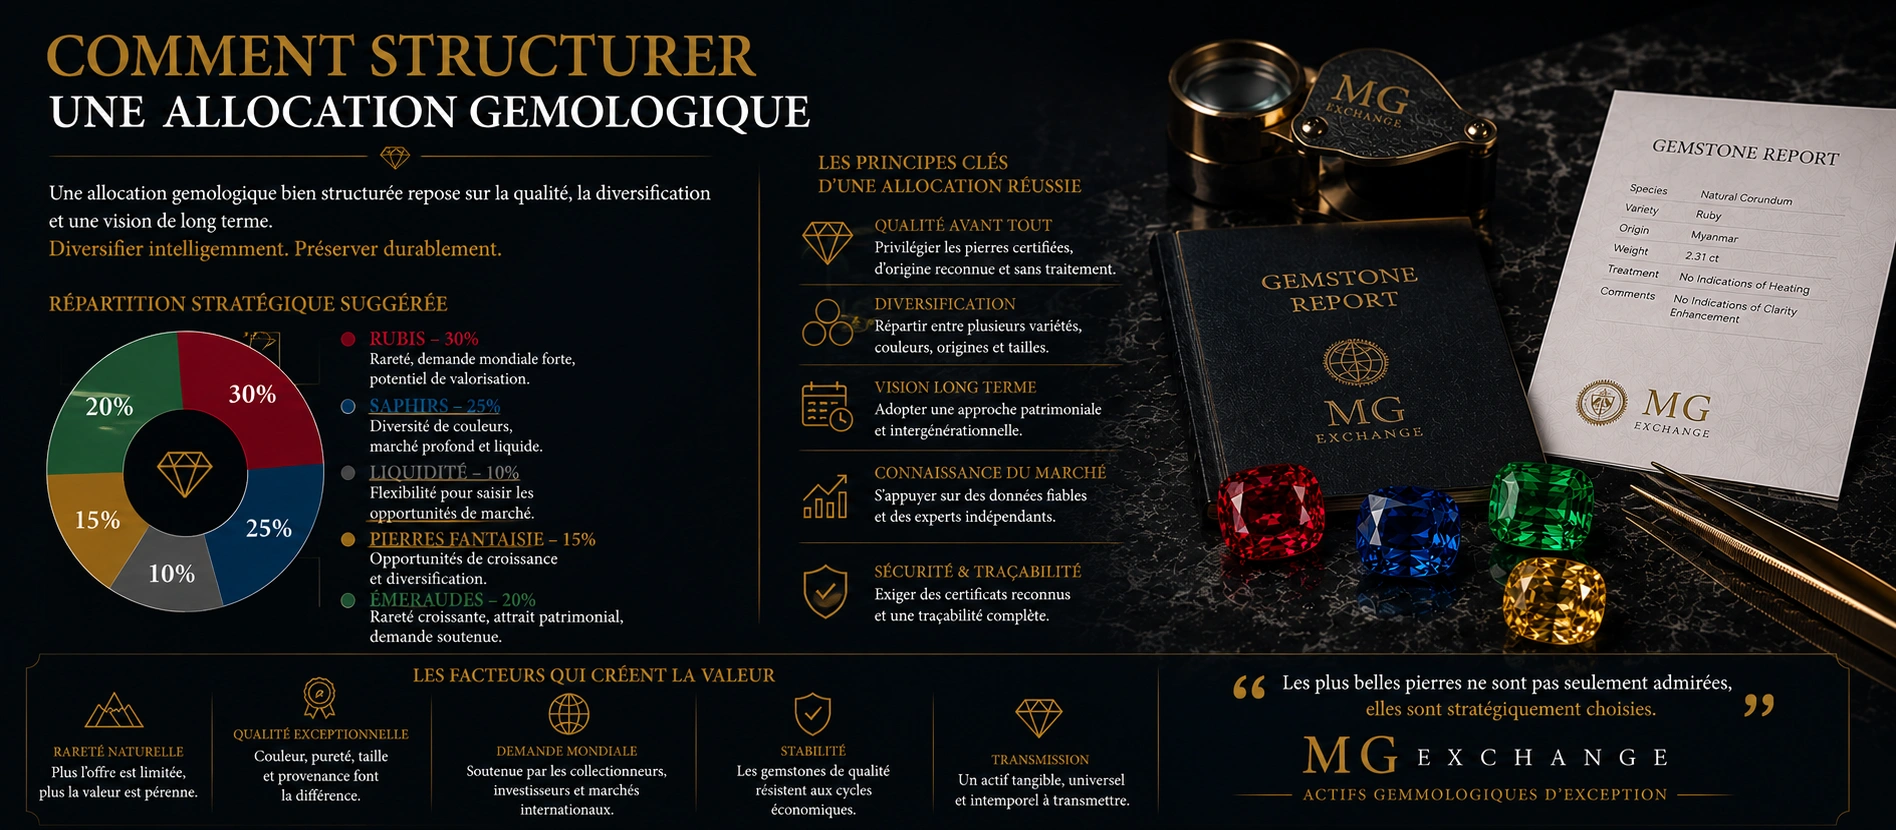
Comment structurer
une allocation gemologique.
Une allocation gemologique n'est pas un achat de pierres précieuses. C'est une décision d'allocation structurée — avec des critères précis, un horizon documenté, et des actifs certifiés GIA ou GRS. Voici comment les allocateurs sérieux l'abordent.
Pourquoi structurer — et non pas simplement acheter
Une allocation gemologique rigoureuse repose sur cinq décisions structurantes : le budget dédié, le choix des actifs certifiés, l'horizon de capital patient, la stratégie de sortie, et l'accès off-market. Sans ces cinq paramètres, il s'agit d'un achat — pas d'une allocation.
En 2026, les gemstones investment-grade constituent une allocation gemologique pertinente pour les family offices et les gestionnaires de patrimoine. Concrètement, BlackRock recommande 42% d'actifs alternatifs dans les portefeuilles institutionnels en 2025. En réalité, les actifs gemologiques répondent à tous les critères d'une alternative documentée — rareté géologique, décorrélation, transmission. Toutefois, une allocation sérieuse nécessite une structuration précise.
En pratique, la distinction est fondamentale. Un achat de gemstone sans structuration est un achat de bijou — même si la pierre est certifiée. En revanche, une allocation gemologique est une décision d'investissement avec cinq paramètres définis : budget, actifs, certification, horizon, et canal d'accès. Par conséquent, la structuration précède toujours l'acquisition.
Pourquoi les allocateurs
s'intéressent aux gemstones en 2026.
En réalité, l'intérêt institutionnel pour les gemstones investment-grade repose sur trois constats vérifiables. D'abord, l'absence de marché coté en continu — aucun indice de prix gemologique n'est synchronisé aux indices boursiers. Ensuite, la rareté géologique irréversible — l'offre naturelle est finie et décroissante. Enfin, la portabilité et la transmissibilité — deux propriétés qu'aucun autre actif alternatif ne combine.
42% Allocation alternatives recommandée
BlackRock · Family Offices 2025
BlackRock · Family Offices 2025
5–10 ans Horizon capital patient
allocation gemologique optimale
allocation gemologique optimale
<2% Des diamants naturels
atteignent le grade Type IIa
atteignent le grade Type IIa
Sources : BlackRock Family Office Report 2025 · GIA Diamond Type Classification · Bain & Company Alternative Assets 2025
Les cinq décisions structurantes
Les cinq décisions d'une allocation gemologique
structurée et documentée.
Concrètement, une allocation gemologique rigoureuse repose sur cinq décisions séquentielles. En pratique, chaque décision conditionne les suivantes. En définitive, c'est l'ensemble du processus qui distingue une allocation institutionnelle d'un achat impulsif — même pour une pierre certifiée GIA.
Décision 1 — Le budget : définir l'enveloppe dédiée
En pratique, les family offices qui allouent en gemstones investment-grade dédient entre 1 et 5% de leur portefeuille à cette classe d'actifs. Concrètement, en dessous de 100 000 euros, les actifs investment-grade disponibles sont limités. En revanche, à partir de 200 000 euros, l'accès aux pièces certifiées GIA ou GRS avec rareté géologique documentée devient structuré. En outre, l'enveloppe définit le type d'actif accessible — diamant, rubis, saphir ou émeraude.
Décision 2 — Le choix des actifs : rareté documentée uniquement
En réalité, seuls quatre segments gemologiques répondent aux critères d'une allocation patrimoniale sérieuse. Notamment, les diamants Type IIa certifiés GIA, les rubis birmans non traités certifiés GRS, les saphirs cachemire certifiés GRS, et les émeraudes colombiennes certifiées. En pratique, ces quatre segments partagent une propriété commune : leur rareté géologique est documentée, vérifiable, et irréversible. Autrement dit, ce sont des réserves de valeur — pas des gemmes commerciales.
| Actif gemologique | Certification requise | Ticket d'entrée | Profil |
|---|---|---|---|
| Diamant Type IIa | GIA + classification IIa | À partir de 150K€ | Investment-grade |
| Rubis birman non traité | GRS "no heat" · Mogok | À partir de 80K€ | Investment-grade |
| Saphir cachemire | GRS · origine Cachemire | À partir de 100K€ | Investment-grade |
| Émeraude colombienne | GRS · Muzo · minor oil | À partir de 60K€ | Patrimonial |
| Gemstone non certifiée | Aucune | Tous budgets | Hors allocation |
Décision 3 — L'horizon : capital patient obligatoire
En pratique, l'allocation gemologique est un actif de capital patient. Concrètement, l'horizon recommandé est de cinq à dix ans minimum. En dessous de cinq ans, la liquidité secondaire existe mais la valorisation optimale n'est pas atteinte. De plus, la fiscalité de cession s'optimise sur la durée — l'exonération totale de plus-value est atteinte après 22 ans de détention en France. Par conséquent, l'horizon doit être défini avant l'acquisition — pas après.
Décision 4 — La stratégie de sortie : anticiper le marché secondaire
En réalité, la stratégie de sortie se définit au moment de l'achat. Concrètement, trois canaux de sortie existent pour un actif gemologique investment-grade certifié. D'abord, les ventes aux enchères institutionnelles — Sotheby's, Christie's, Bonhams. Ensuite, le marché off-market de gré à gré entre négociants certifiés. Enfin, la transmission directe dans le cadre successoral ou de donation. Toutefois, la certification GIA ou GRS est la condition sine qua non de toute sortie institutionnelle.
"Une allocation gemologique sans stratégie de sortie définie n'est pas une allocation. C'est un achat. La différence se voit au moment de la revente — pas au moment de l'acquisition."
Luigi Pansan · Fondateur, MGᴱˣᶜᴴᴬᴺᴳᴱDécision 5 — L'accès : off-market uniquement pour le segment investment-grade
En définitive, le canal d'accès est la décision la plus structurante. Concrètement, les actifs gemologiques investment-grade ne circulent pas dans les circuits publics. En pratique, un rubis birman non traité de 3 carats certifié GRS "pigeon's blood" ne se trouve pas dans une bijouterie ou sur un site e-commerce. Autrement dit, l'accès off-market est la condition d'entrée dans le segment patrimonial — pas une option.
De plus, l'accès off-market garantit une valorisation hors circuit spéculatif. En réalité, les prix off-market sont moins volatils que les prix aux enchères — qui reflètent la compétition entre acheteurs institutionnels à un instant donné. Par conséquent, pour un actif de capital patient, l'accès off-market est structurellement supérieur.
Allocation non structurée — erreurs fréquentes
- Achat sans certification GIA ou GRS
- Budget non défini — acquisition impulsive
- Horizon court terme — liquidité forcée
- Accès via circuits retail ou e-commerce
- Stratégie de sortie non anticipée
- Pierre traitée — valeur de revente nulle
Allocation gemologique structurée
- Certification GIA ou GRS — condition non négociable
- Enveloppe définie — 1 à 5% du portefeuille
- Horizon capital patient — 5 à 10 ans minimum
- Accès off-market exclusivement
- Stratégie de sortie définie à l'acquisition
- Rareté géologique documentée — réserve de valeur
Mise en œuvre — ce qui se passe en pratique
La mise en œuvre concrète :
de la décision à l'acquisition.
En pratique, une allocation gemologique structurée suit un processus en quatre étapes. D'abord, la définition des critères — budget, actifs cibles, horizon, fiscalité. Ensuite, l'accès à l'offre off-market — via un mandataire spécialisé avec réseau qualifié. Puis, la validation des certifications — lecture rigoureuse des rapports GIA ou GRS. Enfin, la documentation complète de l'acquisition — facture, rapport, assurance, traçabilité.
Concrètement, le processus complet prend de quatre à douze semaines selon la pièce cible. En réalité, les actifs les plus rares — Type IIa au-dessus de 5 carats, rubis pigeon's blood de Mogok — nécessitent parfois plusieurs mois de sourcing. Toutefois, cette friction est précisément ce qui protège la valeur de l'actif à long terme. Autrement dit, la difficulté d'accès est une propriété structurelle de la classe d'actifs — pas un défaut.
- Étape 1 · Définition — Budget, actifs cibles, horizon, fiscalité, stratégie de sortie · 1 à 2 semaines
- Étape 2 · Sourcing — Identification off-market des pièces correspondant aux critères · 2 à 8 semaines
- Étape 3 · Validation — Lecture des rapports GIA ou GRS, vérification certification, due diligence · 1 semaine
- Étape 4 · Acquisition — Contractualisation, paiement, remise documentation complète · 1 semaine
- Étape 5 · Suivi — Conservation, assurance, revue annuelle de valorisation, transmission
Structuration confidentielle
Structurons votre allocation
gemologique ensemble.
Définition des critères · Sourcing off-market · Certification GIA & GRS
Capital patient · Transmission · Dossiers confidentiels · Réponse sous 24h
Aucun engagement · Confidentialité garantie · Auvergne-Rhône-Alpes & international
Questions fréquentes sur l'allocation gemologique
Quel budget minimum pour une allocation gemologique sérieuse ?
En pratique, en dessous de 100 000 euros, les actifs gemologiques investment-grade disponibles sont limités. Concrètement, à partir de 150 000 à 200 000 euros, l'accès aux pièces certifiées GIA ou GRS avec rareté documentée devient structuré. De plus, une allocation raisonnée représente entre 1 et 5% d'un portefeuille total. En définitive, le budget définit le type d'actif accessible — et non l'inverse. Un rubis non traité de 1 carat certifié GRS est accessible dès 80 000 euros. Un diamant Type IIa de 3 carats certifié GIA commence à partir de 200 000 euros.
Faut-il diversifier sur plusieurs gemstones ou concentrer sur une pièce ?
En réalité, les deux approches sont valides selon le budget et l'objectif. Concrètement, pour un budget de 200 000 à 500 000 euros, une pièce unique de qualité supérieure est préférable à plusieurs petites pièces de qualité moindre. En revanche, au-delà de 500 000 euros, une diversification entre deux ou trois actifs distincts — par exemple un diamant Type IIa et un rubis non traité — renforce la décorrélation et optimise la liquidité secondaire. Toutefois, chaque pièce doit individuellement satisfaire aux critères investment-grade.
Comment évaluer la valeur d'un actif gemologique au fil du temps ?
En pratique, trois méthodes de valorisation coexistent. D'abord, les résultats des ventes aux enchères — Sotheby's et Christie's publient leurs prix de réalisation, qui constituent une référence de marché documentée. Ensuite, l'indice Rapaport pour les diamants — il publie des prix hebdomadaires par grade et par taille. Enfin, les évaluations périodiques par un gemmologue indépendant. En réalité, une revue annuelle de valorisation est recommandée pour tout actif gemologique en portefeuille. Concrètement, cette revue permet aussi d'adapter la stratégie de sortie en fonction de l'évolution du marché.
L'allocation gemologique est-elle adaptée à une transmission familiale ?
En réalité, c'est l'un des deux usages principaux — avec la diversification. Concrètement, un actif gemologique certifié GIA ou GRS est portable, physiquement indestructible, et transmissible avec sa documentation complète. De plus, il est hors système financier — aucun dépositaire, aucune contrepartie. Toutefois, la transmission optimale nécessite une structuration juridique et fiscale adaptée — donation progressive, démembrement de propriété, ou intégration dans une stratégie successorale plus large. Consultez un notaire ou un avocat fiscaliste pour votre situation spécifique.
Peut-on assurer un actif gemologique investment-grade ?
En pratique, oui — et c'est fortement recommandé. Concrètement, les actifs gemologiques certifiés GIA ou GRS sont assurables auprès de compagnies spécialisées dans les objets de valeur et les œuvres d'art. En réalité, la certification de laboratoire facilite l'évaluation et la souscription. De plus, certains contrats prévoient une réévaluation annuelle de la valeur assurée. Par conséquent, l'assurance est à souscrire dès l'acquisition — pas comme une démarche secondaire. Elle fait partie intégrante de la documentation de l'actif.
Structuration confidentielle
Une allocation.
Pas un achat.
Définition des critères · Sourcing off-market · Certification GIA & GRS
Diamants Type IIa · Rubis birmans · Saphirs cachemire
Capital patient · Décorrélés · Transmissibles
Consultation privée · Réponse sous 24h · Aucun engagement
WhatsApp · Email · Rendez-vous en Auvergne-Rhône-Alpes